

יש דרך מאוד פשוטה להסתכל על השקעה בדירה עם מימון והמטרה היא לא רק למצוא דירה עם תשואת שכירות גבוהה.
המטרה היא למצוא עסקה שבה כמה שיותר מעלות המימון של רכישת הדירה משולמות באמצעות השכירות שהנכס מייצר. תתעכבו רגע על המשפט המודגש הזה כי חשוב להבין את הרעיון בבסיסו.
זו נקודת מבט קצת אחרת על השקעה בנדל״ן. רוב המשקיעים מסתכלים על מספר אחד, תשואת השכירות.
דירה שעולה מיליון שקל ומושכרת ב־3,500 שקל בחודש, מייצרת תשואה של 4.2%, אבל האם 4.2% זו באמת כל התשואה שהמשקיע מקבל מהדירה?
לדעתי, ממש לא.
התשואה של דירה היא תשואה מצרפית
כשאנחנו קונים דירה להשקעה, התשואה שלנו יכולה להגיע מכמה מקורות שונים.
הראשון הוא עליית ערך הנכס- אם הדירה עלתה ב־4% בשנה, נוצרה לנו תשואה של 4% על הנכס.
השני הוא התזרים מהשכירות- אם לאחר כל ההוצאות והשכירות נשאר לנו כסף בכיס, זהו רכיב נוסף בתשואה.
אבל יש רכיב שלישי, שלדעתי הרבה פעמים לא מקבל את המקום הראוי לו בחישוב של משקיעי נדל״ן.
החזר הקרן של המשכנתה.
כאשר אנחנו לוקחים משכנתה, ההחזר החודשי מורכב משני חלקים, ריבית וקרן.
הריבית היא מחיר/עלות המימון שלכם.
הקרן היא כסף שאנחנו מחזירים לעצמנו, במובן הכלכלי, משום שהיא מקטינה את החוב ומגדילה את חלקנו בנכס- מגדילה את אחוז הבעלות שלנו- זה למעשה האקוויטי שלנו.
לכן אני אוהב לחשוב על התשואה של דירה כעל תשואה מצרפית, המורכבת מכמה מנועים:
עליית ערך + תזרים מהשכירות + הגדלת ההון העצמי באמצעות החזר הקרן = תשואה מצרפית
וזה משנה את הדרך שבה כדאי להסתכל על עסקת נדל״ן.
אבל מה קורה כשהשכירות לא מכסה את המשכנתה?
כאן מגיעה אחת השאלות שמטרידות כמעט כל משקיע שמתחיל להשתמש במימון.
"אם אני צריך להוסיף כל חודש כסף מהכיס כדי לשלם את המשכנתה (תזרים שלילי), אולי זו עסקה לא טובה?"
לא בהכרח.
השאלה החשובה יותר היא:
כמה מתוך המשכנתה אני צריך לממן בעצמי, וכמה ממנה מממן הנכס באמצעות השכירות?
כדי לענות על השאלה הזו, בניתי את מה שאני מכנה טבלת האפס.
מהי טבלת האפס?
הרעיון פשוט. נניח שאנחנו רוכשים נכס בשווי מיליון שקל, אנחנו רוצים לדעת איזו תשואת שכירות תגרום לכך שהשכירות החודשית תהיה שווה בדיוק להחזר המשכנתה?
לדוגמה, נניח:
נכס בשווי מיליון שקל.
75% מימון.
משכנתה של 750 אלף שקל.
ריבית קבועה לא צמודה של 4.5%.
משכנתה ל־25 שנה.
במקרה כזה, ההחזר החודשי הוא כ־4,169 שקל.
לכן אם הדירה מושכרת ב־4,169 שקל בחודש, השכירות מכסה את מלוא ההחזר. תשואת השכירות הנדרשת במקרה הזה היא כ־5%- זהו בדיוק הרעיון של טבלת האפס.
הטבלה מאפשרת לנו לקחת את הנתונים של העסקה ולשאול:
איזו תשואת שכירות אני צריך כדי שהנכס יממן את מלוא המשכנתה?
טבלת האפס- 25 שנים- מוכנים להסתבך עם המספרים?
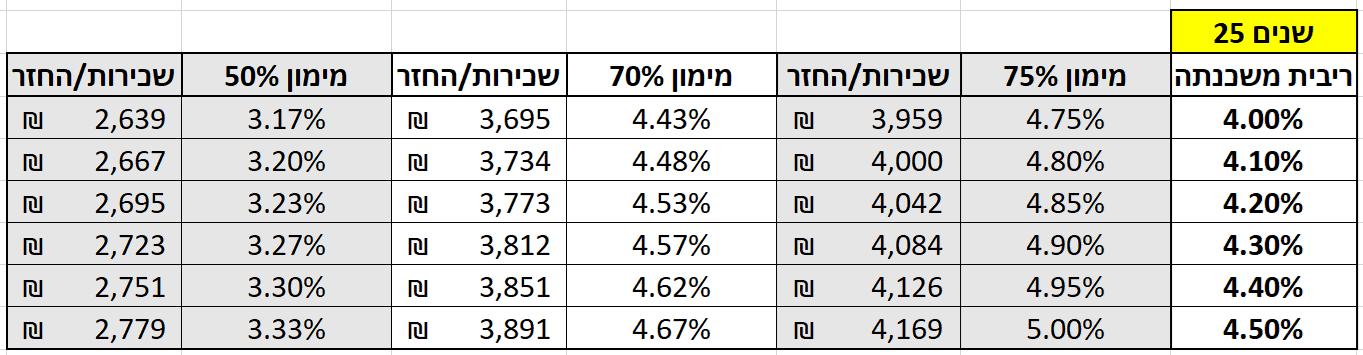
חישוב דומה ניתן לבצע גם במשכנתא שנלשחת ל- 30 שנים, כדי להבין מה התשואה שהנכס צריך לספק לנו בכדי שהשכירות תכסה את החזר המשכנתה.
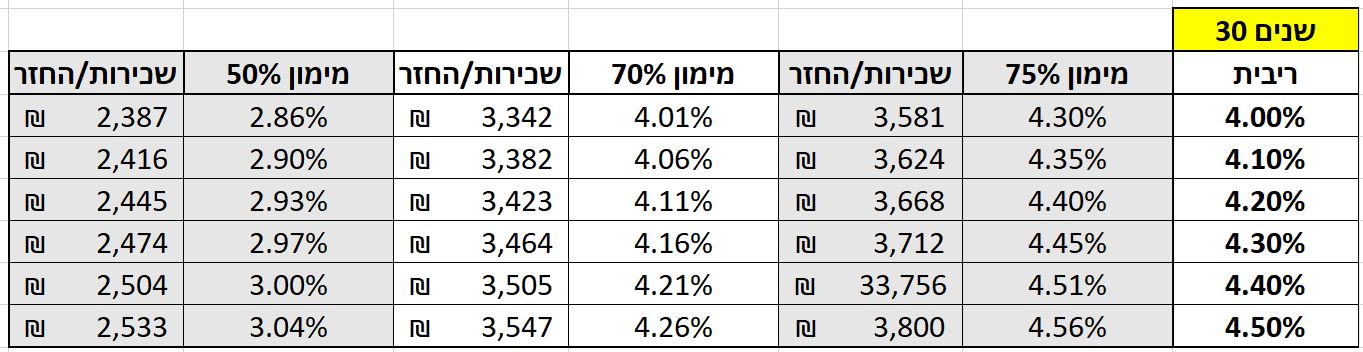
כעת יש לנו כלי בידיים- עכשיו אפשר להשתמש בתשואת השכירות כבנצ׳מארק.
אם אני בוחן דירה שמחירה מיליון שקל, ואני מקבל עליה 4,000 שקל בחודש, אני יודע שאני נמצא בתשואה של 4.8%.
אם תנאי המימון שלי הם 75% מימון, 4.5% ריבית ו־25 שנה, טבלת האפס אומרת שאני צריך 5%.
כלומר, במקרה הזה אני עדיין לא מכסה את מלוא ההחזר, אבל זה עדיין לא סוף הסיפור.
כי עד עכשיו הסתכלנו על כל ההחזר החודשי כמקשה אחת. וכאן מגיעה התובנה החשובה יותר.
לא כל שקל במשכנתה הוא עלות!
נחזור לדוגמה שלנו.
משכנתה של 750 אלף שקל.
ריבית של 4.5% ל- 25 שנה.
ההחזר החודשי הוא כ- 4,169 שקל.
אבל אותם 4,169 שקל אינם כולם ריבית.
חלק אחד הוא ריבית, כלומר עלות המימון. החלק השני הוא קרן, כלומר הקטנת החוב. וזה פרט מהותי.
לפי מנגנון שפיצר בתחילת המשכנתה, חלק גדול יותר מההחזר הוא ריבית, ככל שהזמן עובר, יתרת החוב יורדת, ולכן רכיב הריבית יורד ורכיב הקרן עולה.
לכן אפשר לשאול שאלה אחרת לגמרי:
אולי לא צריך/חובה שהשכירות תכסה את כל המשכנתה? אולי מספיק שהיא תכסה את עלות המימון?
השכירות מול הריבית
בהחזקה ארוכת טווח ומבלי להביא בחשבון מחזורים שישפרו את המשכנתה, אם אנחנו מסתכלים על כל חיי המשכנתה, אפשר לחשב את הריבית הממוצעת ששולמה בכל חודש.
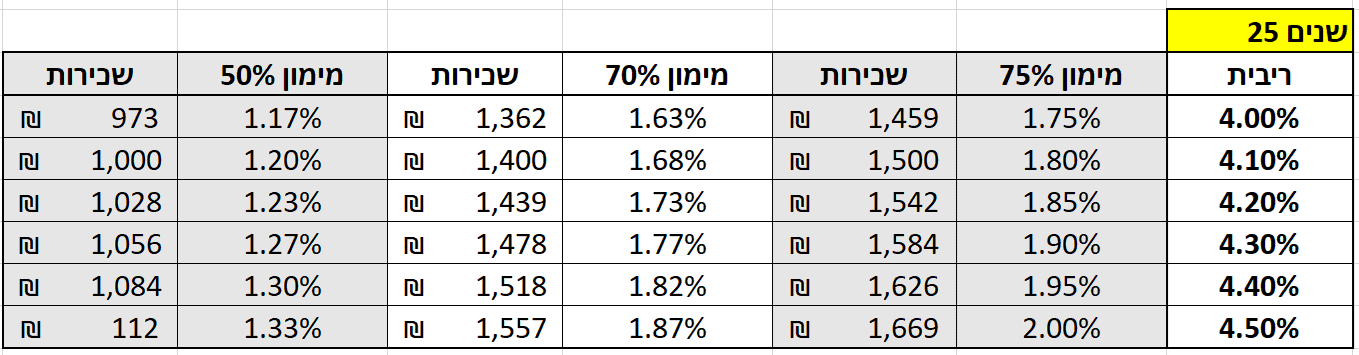
באותה דוגמה של מיליון שקל, 75% מימון, 4.5% ריבית ו- 25 שנה, הריבית הממוצעת לאורך חיי המשכנתה היא כ־1,669 שקל בחודש.
כלומר, אם הנכס מייצר שכירות של כ־1,669 שקל בחודש, השכירות מכסה בממוצע את עלות הריבית של המימון.
זה שווה לתשואת שכירות של כ־2% בלבד על נכס של מיליון שקל.
תשואת השכירות הדרושה כדי לכסות את הריבית הממוצעת, 25 שנים:
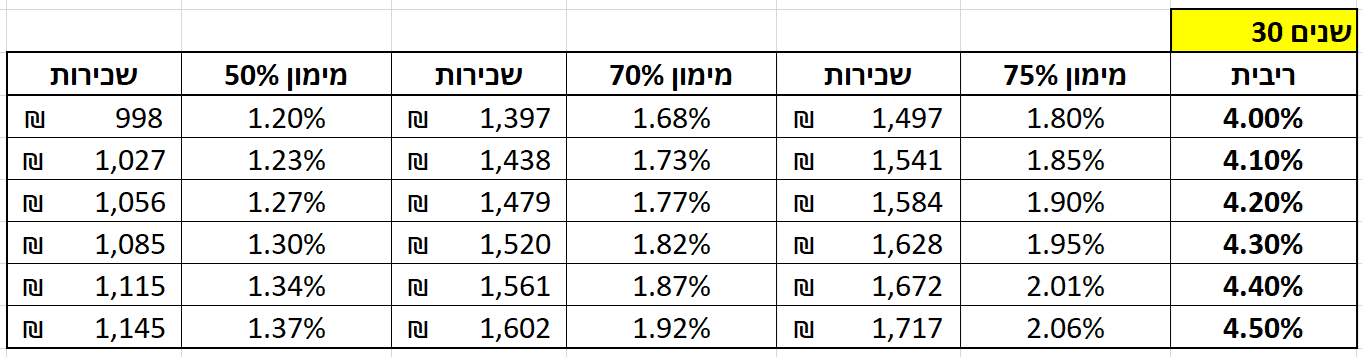
תשואת השכירות הדרושה כדי לכסות את הריבית הממוצעת, 30 שנים:
אבל מה קורה כאשר השכירות גבוהה מהריבית?
כאן בעיניי נמצאת התובנה המעניינת באמת. נניח שהריבית הממוצעת לאורך חיי המשכנתה היא 1,669 שקל בחודש.
אבל הדירה מייצרת 3,000 שקל שכירות.
השוכר משלם 3,000 שקל.
מתוך זה, במונחים של הממוצע לאורך חיי המשכנתה, 1,669 שקל מכסים את עלות הריבית.
נשארים 1,331 שקל- הכסף הזה אינו נעלם, הוא יכול לשמש לכיסוי חלק מהחזר הקרן.
במילים אחרות, חלק מהחוב שנוצר כדי לרכוש את הנכס מוחזר באמצעות ההכנסה שהנכס עצמו מייצר.
וזו כבר דרך אחרת לגמרי להסתכל על מינוף.
במקום לומר:
"יש לי משכנתה ואני צריך להחזיר אותה."
אפשר לומר:
"יש לי נכס שמייצר הכנסה, וההכנסה שלו משתתפת בהחזרת החוב שנלקח כדי לרכוש אותו."
זו הסיבה שאני לא ממהר לפסול עסקה בגלל תזרים שלילי
כמובן, תזרים שלילי הוא נתון חשוב. אם בכל חודש צריך להוסיף סכום גדול מהכיס, צריך להבין היטב למה, לכמה זמן, ומה מקבלים בתמורה.
אבל יש הבדל גדול בין עסקה שבה השכירות מכסה חלק קטן מהחזר המשכנתה, לבין עסקה שבה השכירות מכסה את כל הריבית ואף חלק משמעותי מהקרן.
לכן בעיניי, לא נכון לשאול רק: "כמה תשואה הדירה נותנת?"
ולא נכון לשאול רק: "האם השכירות מכסה את המשכנתה?"
השאלות שאני רוצה לשאול הן:
- מה תשואת השכירות?
- כמה מהחזר המשכנתה מכסה השוכר?
- כמה מתוך ההחזר הוא ריבית?
- כמה מתוך ההחזר הוא קרן?
- וכמה הון עצמי נבנה עבורי באמצעות החזר הקרן?
כך מתקבלת תמונה הרבה יותר מלאה של העסקה.
בסופו של דבר, הדירה היא יותר מתשואת השכירות שלה
תשואת השכירות היא נתון חשוב מאוד, אבל היא רק אחד מחלקי הפאזל.
דירה יכולה לייצר תשואה משכירות, עליית ערך, והגדלת ההון העצמי באמצעות החזר הקרן. וכאשר משתמשים במימון בצורה נכונה, השכירות אינה רק "הכנסה חודשית".
היא יכולה להיות מנגנון שמסייע לשלם את עלות המימון, ובהמשך גם להשתתף בהחזרת הקרן. לכן בפעם הבאה שאתם בוחנים דירה להשקעה, אל תסתכלו רק על השאלה:
"כמה תשואה אני מקבל על הדירה?"
שאלו שאלה נוספת:
"כמה מהשכירות שהנכס מייצר יכולה לממן עבורי את רכישת הנכס?"
זו כבר שאלה אחרת לגמרי.
והיא יכולה לשנות את הדרך שבה מסתכלים על מינוף, על תזרים, ובעיקר על עסקאות שנראות במבט ראשון כמו עסקאות עם תזרים שלילי.
אהבתם את צורת החשיבה, מצתחברים למה שקראתם ומעוניינים להעמיק יותר? אני מזמין אתכם להצטרף לתהליך הכשרת המשקיעים שלי כדי להבין לעומק ולדעת לבצע עסקאות נדל"ן שאחרים היו חושבים לוותר עליהן.
הערה חשובה: כל החישובים במאמר הם חישובי המחשה המבוססים על משכנתה בשיטת שפיצר, ריבית קבועה לא צמודה, ללא הוצאות נלוות. בפועל יש להביא בחשבון ביטוחים, תחזוקה, תיקונים, תקופות ללא שוכר, מסים והוצאות נוספות. בנוסף, "הריבית הממוצעת" היא ממוצע על פני כל חיי המשכנתה, ולכן אין פירוש הדבר שבכל חודש נתון השכירות מכסה בדיוק את הריבית של אותו חודש.
